

Por el equipo de Virtus Retail · Actualizado en octubre de 2026 · 10 minutos de lectura
La due diligence de un activo retail es la revisión a fondo que se hace de un local, una nave, un suelo o un parque comercial antes de comprarlo, venderlo o financiarlo. Dicho de forma sencilla: es comprobar que lo que te cuentan del activo es verdad y que no hay nada escondido que vaya a afectar a su valor después de firmar.
Si alguna vez has comprado una casa, ya conoces la versión doméstica: pedir la nota simple, mirar si hay cargas, revisar el estado del edificio. En un activo comercial la lógica es la misma, pero con más capas, porque su valor depende tanto del inmueble como de quién lo ocupa y en qué condiciones.
En resumen
Una due diligence retail revisa cinco áreas: legal, urbanística, técnica, contratos de alquiler y finanzas. Se hace después de acordar las condiciones básicas y antes de firmar. Lo que encuentra se corrige, se descuenta del precio o se cubre con garantías en el contrato.
¿Por qué la due diligence es distinta en retail?
En un piso, lo que compras es básicamente el inmueble. En un local alquilado a una cadena de alimentación, lo que compras es sobre todo una renta: cuánto paga el inquilino, durante cuánto tiempo, con qué garantías y si su negocio en ese punto es capaz de sostenerla. Por eso, además de la revisión clásica, en retail se estudian a fondo los contratos, la solvencia del operador y si esa ubicación seguiría siendo atractiva para otra marca si la actual se marchara.
¿En qué momento de la operación se hace?
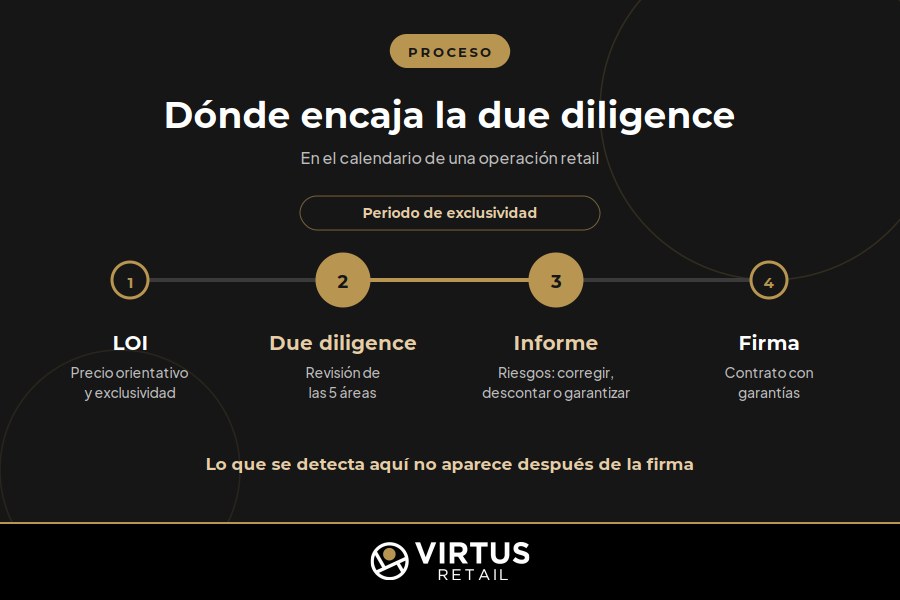
Lo normal es hacerla después de acordar lo básico (precio orientativo, plazos) en una carta de intenciones o LOI, y antes de firmar el contrato definitivo. El comprador suele pedir un periodo de exclusividad para revisar con calma sin que el vendedor negocie con otros.
El recorrido habitual tiene cuatro pasos: la oferta y la LOI; la due diligence propiamente dicha, en la que se pide y se analiza la documentación; el informe, en el que cada riesgo encontrado se resuelve, se descuenta o se cubre con una garantía; y la firma, con un contrato que recoge todo lo anterior.
Existe también una variante que muchos propietarios desconocen: la vendor due diligence. La encarga el vendedor antes de salir al mercado. Cuesta algo de tiempo al principio, pero acelera mucho la venta y evita que el comprador convierta cada hallazgo en una excusa para rebajar el precio.
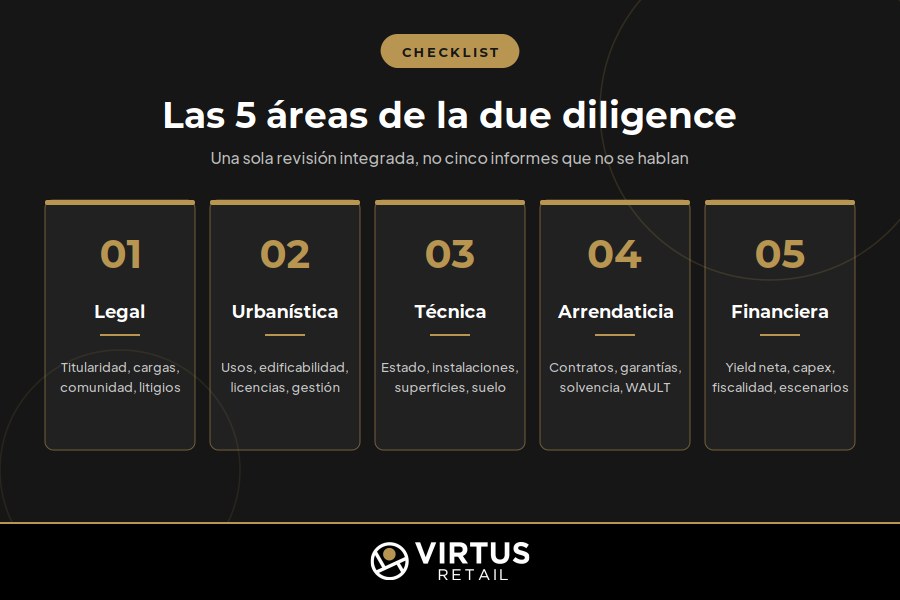
El checklist completo, área por área
Estas son las cinco áreas que revisamos y, en cada una, qué miramos, dónde lo miramos y de qué te protege. No hace falta memorizarlo: úsalo como lista de control cuando estés valorando una operación.
1. La parte legal: ¿quién es el dueño y qué pesa sobre el activo?
Es la base de todo. Antes de hablar de rentas o de licencias, hay que saber que quien vende puede vender y que la finca no arrastra problemas. La nota simple se pide en el Registro de la Propiedad y la información catastral, en la Sede Electrónica del Catastro.
| Qué revisamos | Dónde | De qué te protege |
|---|---|---|
| Quién es el titular y cómo se describe la finca | Nota simple del Registro | De comprar a quien no puede vender, o una finca distinta |
| Hipotecas, embargos y servidumbres | Nota simple y escrituras | De heredar deudas o limitaciones de uso |
| Si coinciden Registro y Catastro | Certificación catastral | De diferencias de superficie que cambian el valor |
| La comunidad de propietarios | Estatutos y certificado de deudas | De actividades prohibidas o recibos pendientes |
| Pleitos abiertos | Declaración del vendedor | De litigios que bloqueen la operación |
2. El urbanismo: ¿se puede hacer lo que queremos hacer?
Aquí es donde más sorpresas aparecen. Un local puede llevar años funcionando como tienda y, aun así, no tener la licencia en regla. Un suelo puede anunciarse como listo para construir y tener pendiente media urbanización.
| Qué revisamos | Dónde | De qué te protege |
|---|---|---|
| Si el uso comercial está permitido | Planeamiento e informe urbanístico municipal | De comprar algo que no se puede explotar como esperabas |
| Cuánto se ha construido y cuánto se puede ampliar | Planeamiento, licencias y medición | De pagar por una ampliación imposible |
| Licencias de obra y de ocupación | Expediente municipal | De construcciones sin legalizar |
| El permiso para la actividad | Licencia o declaración responsable | De que el inquilino no pueda abrir |
| Si el suelo aún está en gestión | Junta de compensación y reparcelación | De cargas y plazos que no estaban en el precio |
3. La parte técnica: ¿en qué estado está el edificio?
Un técnico visita el activo y contrasta lo que ve con lo que dicen los papeles. Es la parte más física de la revisión y la que evita las facturas inesperadas del primer año.
| Qué revisamos | Dónde | De qué te protege |
|---|---|---|
| Estructura, cubierta y fachadas | Visita técnica | De reparaciones caras a corto plazo |
| Electricidad, climatización y protección contra incendios | Certificados e inspecciones | De instalaciones que impidan la actividad |
| Los metros reales | Medición frente a escrituras y contratos | De rentas calculadas sobre metros que no existen |
| Accesibilidad y normativa | Código Técnico de la Edificación | De obras obligatorias no previstas |
| Eficiencia energética | Certificado energético | De incumplir una obligación en la venta o el alquiler |
| Posible contaminación del suelo | Historial de usos y, si hace falta, estudio | De costes de limpieza en antiguas gasolineras o talleres |
4. Los contratos y el inquilino: ¿la renta es tan segura como parece?
Para un inversor, esta es probablemente el área más importante. Dos locales idénticos pueden valer muy distinto según el contrato que tengan firmado.
| Qué revisamos | Dónde | De qué te protege |
|---|---|---|
| Rentas, plazos y condiciones reales | Contratos, anexos y relación de rentas | De cláusulas distintas a las anunciadas |
| Cuándo puede irse el inquilino | Obligado cumplimiento y break options | De sobrestimar la seguridad de la renta (WAULT) |
| Cómo se actualiza la renta | Cláusulas de revisión y renta variable | De rentas que no crecen o dependen de ventas inciertas |
| Fianzas y avales | Garantías del contrato | De quedarte sin cobertura ante un impago |
| Derechos de compra del inquilino | Cláusulas de tanteo y retracto | De que el inquilino se quede con la operación |
| La salud del negocio del inquilino | Cuentas, historial de pagos y ventas | De una renta que el negocio no puede pagar |
| Si otra marca querría ese local | Estudio de geomarketing | De no poder recolocar el local si queda vacío |
5. Los números: ¿cuánto rinde de verdad?
Por último, toca pasar todo lo anterior a cifras. La rentabilidad anunciada casi nunca es la real, porque suele calcularse sobre la renta bruta y sin contar los gastos que asume la propiedad.
| Qué revisamos | Dónde | De qué te protege |
|---|---|---|
| Rentabilidad neta | Yield neta y cap rate con gastos reales | De decidir sobre una rentabilidad inflada |
| Qué gastos paga cada parte | IBI, comunidad, seguros, mantenimiento | De costes que reducen la renta neta |
| Inversiones pendientes | Informe técnico | De desembolsos fuera del plan |
| Impuestos de la operación | Análisis de IVA o ITP y plusvalía municipal | De sobrecostes por una estructura mal planteada |
| Qué pasa si las cosas van peor | Escenarios de salida y desocupación | De decidir con un único escenario optimista |
Señales de alerta: lo que debería hacerte frenar
No todo hallazgo tumba una operación, pero algunos obligan a parar y recalcular. El más frecuente, aunque parezca menor, es que los metros no cuadren entre el Registro, el Catastro, el contrato y la realidad. Le siguen una actividad sin permiso en regla o con la licencia a nombre de otro titular, y contratos en los que el inquilino puede marcharse muy pronto.
Conviene desconfiar también de una renta que pesa demasiado sobre las ventas del inquilino (lo que se llama una tasa de esfuerzo alta), de un único inquilino sin garantías en un local difícil de recolocar, de suelos anunciados como finalistas con la urbanización a medias y de naves con pasado industrial sin información sobre el estado del terreno. Y una pista que casi nunca falla: cuando la documentación llega tarde o incompleta, suele haber algo más.
¿Quién la hace y cuánto tarda?
Una due diligence retail bien hecha necesita varias disciplinas: abogados para la parte legal y los contratos, urbanistas y técnicos para el suelo y el edificio, y analistas para el mercado y los números. El riesgo rara vez está en un área concreta. Suele estar en los huecos entre ellas, cuando cada especialista entrega su informe y nadie los pone en común.
En cuanto al plazo, depende sobre todo de dos cosas: lo complejo que sea el urbanismo del activo y lo rápido que el vendedor entregue la documentación. Por eso es buena idea fijar en la propia LOI un calendario de entrega de documentos y la duración de la exclusividad.
Cómo lo hacemos en Virtus Retail
Nuestra Due Diligence 360º reúne en un solo equipo urbanismo, técnica, jurídico y análisis de datos, así que las cinco áreas se revisan a la vez y hablando entre ellas. A los inversores solo les presentamos oportunidades que ya han pasado este filtro: legalidad verificada, retorno calculado con escenarios realistas y operadores solventes interesados. Invertir con datos, no con fe.
Si estás en el otro lado de la mesa y quieres saber cuánto vale tu activo antes de venderlo, te puede interesar nuestra guía para valorar un local o suelo comercial.
Preguntas frecuentes
¿Es obligatoria la due diligence para comprar un local comercial?
La ley no la exige, pero en la práctica es imprescindible en cualquier inversión relevante. Los inversores profesionales y los bancos la piden siempre antes de comprar o financiar un activo.
¿Quién paga la due diligence?
Normalmente el comprador, que es quien necesita comprobar lo que compra. La excepción es la vendor due diligence: la encarga y la paga el propietario, que después la comparte con los compradores interesados.
¿También se hace cuando se alquila un local?
Sí. El operador que va a alquilar revisa sobre todo el urbanismo, si podrá obtener la licencia y el estado técnico del local. Si eres el propietario, tener esa información preparada acelera la firma y te da mejor posición para negociar.
¿Qué pasa si la due diligence encuentra un problema?
Hay tres salidas: corregirlo antes de firmar, ajustar el precio o cubrirlo con garantías en el contrato. Si el problema afecta a la viabilidad de la operación, lo sensato es no seguir adelante, y eso también es un buen resultado de la due diligence.
¿Buscas activos retail que ya hayan pasado este filtro? Accede a nuestras oportunidades de inversión. Y si estás valorando un activo concreto, cuéntanoslo y lo analizamos sin coste.